Inibaru.id - Jauh sebelum mengenal sertifikat tanah, meter persegi, dan administrasi pajak seperti sekarang, masyarakat Jawa ternyata telah mengenal sistem pemungutan pajak tanah yang cukup teratur.
Bukti mengenai hal tersebut dapat ditemukan dalam sejumlah prasasti dari masa Jawa Kuno. Salah satunya adalah Prasasti Palepangan yang dibuat pada 828 Saka atau 906 Masehi, ketika Jawa berada di bawah kekuasaan Mataram Kuno.
Prasasti tersebut menarik karena mencatat persoalan pajak tanah secara cukup rinci. Di dalamnya disebutkan bahwa sawah milik warga Desa Palepangan dikenai pajak berdasarkan luas lahan. Besarannya disebut mencapai enam dharana perak untuk setiap tampah tanah.
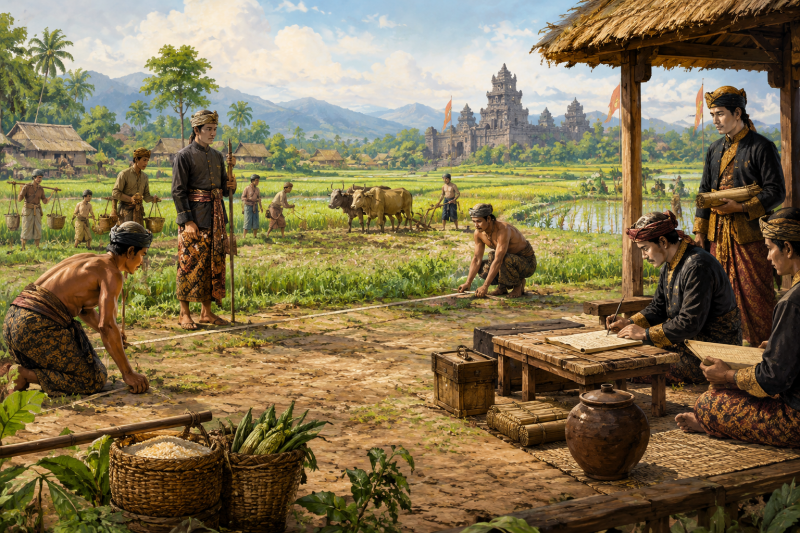
Untuk menentukan luas lahan, masyarakat Jawa Kuno telah menggunakan sejumlah satuan ukuran. Prasasti Palepangan, misalnya, menyebut tampah, lamwit, blah, dan depa sihwa.
Dalam prasasti tersebut, satu lamwit disebut setara dengan 20 tampah. Bahkan, ketika warga Palepangan merasa hasil pengukuran petugas terlalu besar, mereka mengajukan keberatan kepada pejabat kerajaan.
Pengukuran kemudian dilakukan kembali menggunakan standar ukuran kerajaan atau tampah haji. Hasilnya berbeda dari pengukuran sebelumnya. Lahan yang semula dianggap seluas dua lamwit ternyata lebih kecil.
Peristiwa ini menunjukkan bahwa penghitungan pajak tidak hanya mengenal ukuran lahan, tetapi juga memiliki mekanisme ketika wajib pajak merasa keberatan terhadap hasil pengukuran.
Petugas yang berkaitan dengan pengukuran tanah dikenal antara lain dengan sebutan wilang thani atau wilang wanua. Sumber-sumber tentang perpajakan Jawa Kuno juga menunjukkan bahwa jenis tanah menjadi salah satu pertimbangan dalam pengenaan pajak. Sawah, ladang, kebun, rawa, hingga beberapa jenis lahan lainnya dapat menjadi objek pungutan.
Sistem tersebut juga tidak berarti semua tanah dan penduduk selalu dikenai pungutan dengan cara yang sama.
Dalam tradisi Jawa Kuno dikenal istilah sima, yakni wilayah atau tanah yang ditetapkan mendapat status khusus sehingga dibebaskan dari sebagian atau seluruh pungutan tertentu. Penetapan tersebut dilakukan melalui keputusan penguasa dan biasanya berkaitan dengan kepentingan keagamaan atau kepentingan tertentu lainnya.
Pada masa Majapahit, sistem pungutan tersebut terus berkembang. Pajak tidak hanya berkaitan dengan tanah dan hasil bumi, tetapi juga mencakup perdagangan, usaha, profesi, orang asing, serta pemanfaatan sumber daya alam. Pemungutannya dilakukan oleh kelompok pejabat kerajaan yang dalam prasasti disebut sang manilala drabya haji.
Salah satu bukti dari masa Majapahit adalah Prasasti Biluluk yang bertarikh 1366 M. Prasasti ini antara lain mencatat aturan mengenai pemanfaatan sumber air asin untuk membuat garam serta pungutan yang dikenakan kepada orang yang datang untuk memproduksi garam di wilayah tersebut.
Menariknya, pada masa pemerintahan Hayam Wuruk juga terdapat wilayah yang mendapat pembebasan dari pungutan tertentu. Prasasti Walandit, misalnya, mencatat adanya kawasan yang dibebaskan dari pajak karena memiliki status khusus sebagai wilayah suci.
Salah satu hal yang menarik dari sistem tersebut adalah adanya jenjang pengelolaan dan pengawasan.
Kasus Palepangan menunjukkan bahwa ketika terjadi keberatan terhadap besaran pajak, warga tidak hanya menerima begitu saja keputusan petugas. Mereka dapat mengajukan permohonan kepada pejabat yang lebih tinggi dan meminta tanahnya diukur kembali.
Dalam kasus tersebut, hasil pengukuran ulang membuat besaran kewajiban pajak warga menjadi lebih rendah. Catatan ini sekaligus menunjukkan bahwa persoalan administrasi pajak bukan sesuatu yang asing dalam kehidupan masyarakat Jawa lebih dari seribu tahun lalu.
Karena itu, meski tentu tidak dapat disamakan begitu saja dengan sistem perpajakan modern, prasasti-prasasti tersebut memperlihatkan adanya unsur-unsur yang cukup terstruktur: terdapat objek pajak, ukuran lahan, petugas yang melakukan pengukuran, ketentuan pungutan, wilayah yang mendapat pengecualian, hingga mekanisme pengajuan keberatan.
Dari catatan batu dan lempeng logam itulah terlihat bahwa pengelolaan tanah dan pungutan kerajaan di Jawa telah mengenal administrasi yang cukup kompleks sejak masa Jawa Kuno, lalu berkembang dan terus digunakan pada masa Majapahit. (Ike/E01)